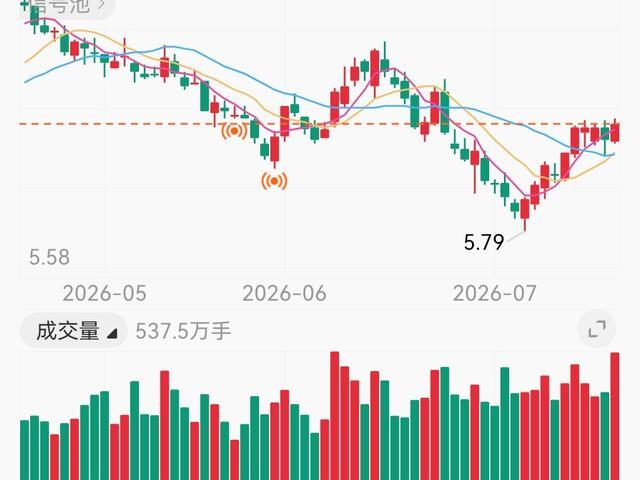
2026年7月18日,农业银行收报6.39元,上涨1.43%,换手率仅0.17%,成交额34.24亿元。当日盘中最高6.42元,最低6.28元,振幅2.22%。就在7月17日,A股市场遭遇系统性暴跌——上证指数跌3.05%、创业板指暴跌7.15%——而农业银行在大盘暴跌逾3%的背景下逆势上涨1.43%,展现出极强的防御属性与抗跌能力。作为总市值超2.2万亿的国有大行,农业银行自7月以来从6.00元一线稳步攀升至6.39元,累计涨幅可观。站在当前时点,要预测农业银行下周一整周的走势,须从防御属性、资金面、基本面与技术面四个维度综合分析。总体判断:下周大概率呈现“高位震荡、重心小幅上移”的格局,整体走势偏强,但上方存在技术性压力与机构评级分歧,运行区间预计在6.25-6.55元之间。
一、压倒性的利好:防御属性、高股息与资金逆势流入
当前农业银行面临的多重利好构成了股价的坚实支撑,在A股剧烈调整的环境中尤为突出。
逆势抗跌,防御属性充分彰显。 7月17日A股主要指数全线重挫,而银行板块整体表现坚挺,农业银行更是逆势收涨。一季度上市银行营收和净利润实现较好增长,强化了2026年银行基本面筑底的信心。机构判断三季度资金面扰动趋于尾声,银行板块有望迎来修复。农业银行作为国有大行,兼具低估值、高股息与系统重要性,在当前风险偏好崩塌的市场环境中具有稀缺的配置价值。
主力资金逆势大幅净流入。 7月17日,农业银行主力资金净流入1.52亿元,其中超大单净流入1.74亿元。回顾近一周资金流向:7月13日主力净流入2.41亿、7月14日净流出1.27亿、7月15日净流出1.56亿、7月16日净流出2.22亿、7月17日净流入1.52亿——主力资金在大盘暴跌日选择了大举流入农业银行,说明大资金正在系统性增配国有大行作为避险资产。机构参与度高达47.91%,属于完全控盘状态。
高股息提供坚实安全边际。 5月12日公司实施2025年度分红,每10股派1.3元(含税)。综合考虑银行股当前的股息率及估值水平,机构认为板块仍具有配置价值。在无风险利率持续走低的背景下,农业银行稳定且可观的股息回报对绝对收益资金具有持续吸引力。
基本面稳健,业绩增长确定性强。 2026年一季度,农业银行实现净利润751.85亿元,同比增长4.52%。每股收益0.20元,每股净资产8.08元。动态市盈率仅7.44倍,市净率0.79倍——股价远低于每股净资产,估值处于历史底部区域。
发明专利密集获批,金融科技实力持续加固。 7月17日,农业银行单日获得多项发明专利授权,涵盖“基于数据集市的数据处理方法”、“异常检测方法和装置”、“基于双轨运行的网关迁移方法”等多个领域。技术壁垒的持续加固是银行数字化转型的核心支撑。
二、不容忽视的短期利空:机构评级分歧与技术面压力
尽管利好因素众多,但短期的压制因素同样不容忽视。
机构评级存在明显分歧。 根据16位分析师的综合评级,农业银行的共识为 “中性”——其中7位建议买入,8位建议维持现状,2位建议卖出。美银证券将农业银行A股目标价定为6.86元,但将A股评级从“买入”降级至“跑输大市”,理由是农行A股过去三个月上涨近30%,股息收益率降至仅3.6%。12个月平均目标价7.11元,较当前股价有约11%的上行空间。
52周波动区间上沿构成压力。 农业银行52周价格区间为5.79元至8.68元。当前6.39元处于区间中下部位,上方6.50-6.55元区间是重要的心理与技术阻力位。筹码成本方面,最近1日主力成本6.37元,最近20日主力成本6.21元——当前股价已高于近期成本,短期获利盘压力客观存在。
融资融券做空氛围明显。 截至7月16日,融资融券差额为8.77亿元,占流通盘比仅0.04%,较上一交易日下降4.05%。虽然融券规模极小,但差额持续下降说明杠杆资金态度谨慎。银行板块在二季度曾被系统性减配,资金涌向高赔率的科技赛道——若市场风险偏好回升,银行板块可能面临资金流出的压力。
三、技术面:均线多头排列,但逼近阻力区域
从技术形态看,农业银行当前处于明显的上升通道。7月18日收盘6.39元,机构参与度47.91%属于完全控盘。最近1日主力成本6.37元、最近20日主力成本6.21元——当前股价与近期成本基本持平,短期获利盘压力不大。从7月10日收盘6.23元到7月18日6.39元,稳步抬升的趋势较为清晰。
上方压力位方面,6.42元(7月18日盘中最高)是第一道短期阻力;6.50-6.55元区间是重要的心理关口;52周高点8.68元则提供了长期想象空间。下方支撑方面,6.28元(7月18日盘中最低)是第一道防线;6.23元(7月10日收盘价)是第二道支撑;6.21元(20日主力成本)构成第三道防线。
四、下周走势情景推演
综合以上多空因素,对下周一整周的走势做出以下分层判断:
情景一(概率约55%):高位震荡,重心小幅上移。 周一可能平开或小幅低开,在6.30-6.40元区间消化短线获利盘。随后在银行板块防御属性、主力资金持续流入以及高股息吸引力的推动下,股价逐步抬升,全周运行区间预计在6.30-6.50元之间。这一情景的关键前提是大盘不再出现类似7月17日的系统性暴跌,且主力资金维持净流入态势。
情景二(概率约25%):强势突破,冲击6.55元。 若市场避险情绪进一步升温、增量资金持续涌入国有大行,或中报业绩预期提振市场信心,农业银行可能突破6.42元的短期阻力,向6.50-6.55元发起冲击。考虑到0.79倍PB的极低估值与7倍PE的安全边际,上行空间客观存在。
情景三(概率约20%):回调整固,考验支撑。 若大盘企稳后风险偏好回升、资金从银行板块流出转向成长股,或美银证券“跑输大市”评级引发跟风抛售,股价可能回调至6.25元甚至6.20元附近。但考虑到国有大行的系统重要性、高股息的安全边际以及主力资金的持续关注,大幅下跌的空间极为有限。
五、核心观察变量
下周需要重点关注的变量包括:一是大盘整体走势——7月17日的暴跌是否延续,将直接决定银行板块的避险需求强度;二是主力资金流向是否持续为正——7月17日1.52亿净流入能否延续;三是6.42元短期阻力位的突破情况——这是判断短期强弱的关键;四是8月29日中报披露前的预期博弈;五是机构评级是否有新的变化——美银证券“跑输大市”评级是否引发更多机构跟进。
结语
农业银行当前正处于“低估值高股息提供安全边际、主力资金逆势流入、基本面稳健”与“机构评级分歧、技术面逼近阻力、二季度曾被系统性减配”的多空交织状态。短期看,银行板块在大盘暴跌中的逆势表现是最有力的正向信号;0.79倍PB、7.44倍PE的估值水平提供了充足的安全边际;751.85亿元的一季度净利润和4.52%的同比增长则印证了基本面的稳健。但美银证券将A股降至“跑输大市”、52周区间上沿8.68元的压力客观存在、二季度银行板块曾被系统性减配——这些因素构成了短期上行的阻力。预计下周整体呈现“高位震荡、重心小幅上移”的走势,运行区间主要在6.30-6.50元之间,能否有效突破6.42元的短期阻力是决定下周走势强度的关键。 农业银行作为兼具防御属性与优质基本面的国有大行龙头,在当前市场环境中具备较强的相对配置价值。
风险提示: 本文仅基于公开信息进行逻辑分析,不构成任何投资建议。股市有风险,投资需谨慎。银行板块走势与宏观经济、利率政策高度相关,若经济复苏不及预期或息差持续收窄,可能影响农业银行盈利表现。美银证券将A股评级降至“跑输大市”反映了机构对短期估值修复空间的审慎态度。上述预测存在重大不确定性,实际走势可能与预测出现显著偏差。
恒正网配资提示:文章来自网络,不代表本站观点。